



現在戸建住宅やマンション価格は上昇傾向が強く、夫婦どちらか一方がローンを組む「単独ローン」では、ご希望の借入金額に届かないことがあります。
希望する金額を借りる手段のひとつとして、「ペアローン」があります。
ペアローンをご検討されている方は参考にしてください。
ペアローンとは
ペアローンは、1つの物件に対し、夫婦がそれぞれ債務者となりローンを組む方法です。
借入総額を増やせることや夫婦それぞれが住宅ローン控除の適用対象となる、といったメリットがありますが、一方で、出産・育休や介護、転職などライフステージの変化により、返済が難しくなるといった側面もあります。
ペアローンのメリット
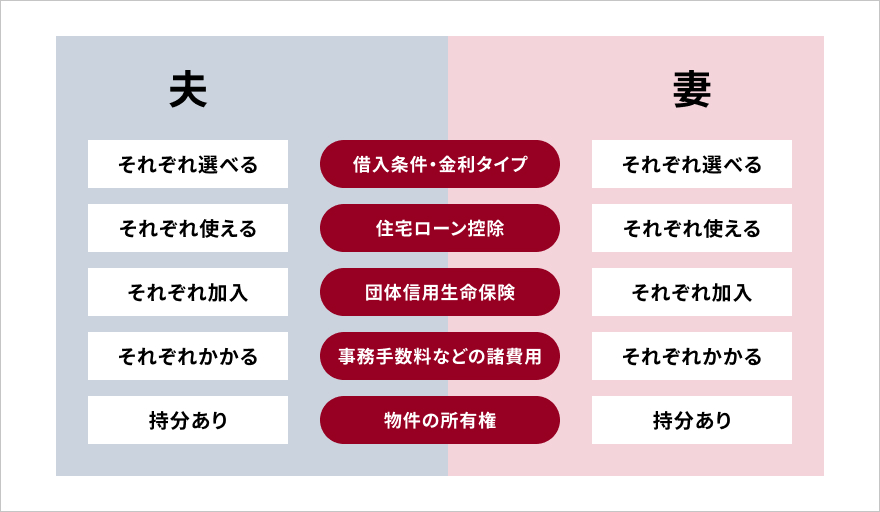
★ペアローンのメリット
- 借入可能額を大きくすることが出来る可能性がある
- 夫婦それぞれが住宅ローン控除を利用できる
- 夫婦それぞれで「団体信用生命保険」に加入できる
- 金利や返済方法など、夫婦それぞれ選択可能
①借入可能額を大きくすることが出来る可能性がある
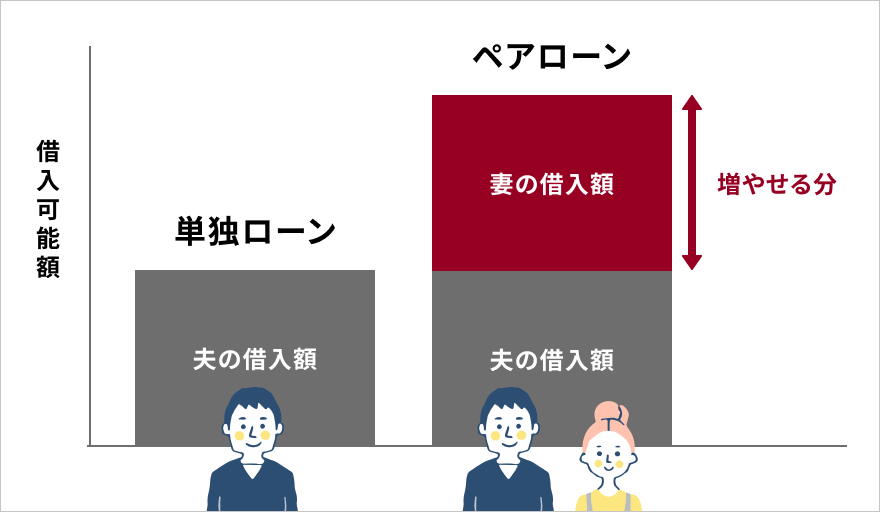
ペアローンの大きなメリットは、借入可能額が大きくなることです。
収入合算などの方法で借入総額を増やすことも出来ますが、金融機関ごとに収入合算額の上限があるため、ペアローンほど借入総額を大きくすることは出来ないかもしれません。
単独の収入だけではなく、ペアローンを利用し配偶者の収入を100%活用することで、借入総額を増やすことも可能となり、より高額な物件を取得できる可能性が大きくなります。
②夫婦それぞれが住宅ローン控除を利用できる
住宅ローン控除は、住宅ローンを利用して住宅を新築、取得、増改築した人が使える制度です。
この制度を使うと、年末時点の住宅ローン残高に応じた金額を、所得税から差し引くことができます。所得税から引ききれなかった分は、住民税から差し引かれます。
住宅ローン控除を最大限活用するためには、有効な手段になります。
③夫婦それぞれで「団体信用生命保険」に加入できる
団体信用生命保険は夫婦それぞれで加入することが可能であり、万が一の備えになります。
④金利や返済方法など、夫婦それぞれ選択可能
それぞれのローンで、金利タイプや借入期間などを選択でき、夫は固定金利、妻は変動金利、など組み合わせることが可能です。
ペアローンのデメリット
★ペアローンのデメリット
- 夫婦二人で借入する分、諸費用が高くなる
- 夫婦どちらかの収入が減ると返済が難しくなる
- 離婚時にはトラブルに発展する可能性がある
- 夫婦でも贈与税が発生することがある
- 団体信用生命保険の種類によって、保障の適用範囲が違う
①夫婦二人で借入する分、諸費用が高くなる
住宅ローンにはさまざまな諸経費がかかります。ペアローンの場合、夫婦それぞれで住宅ローンを組むため、諸費用も単独ローンに比べ、高くなります。
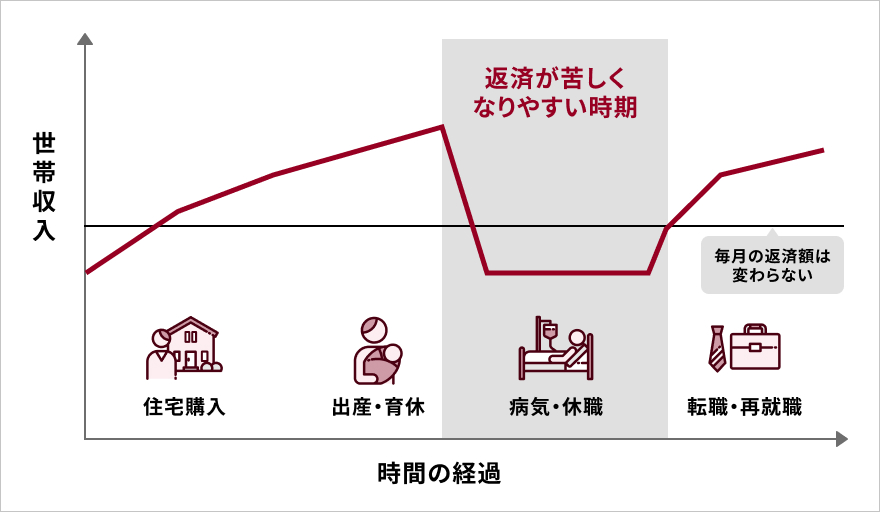
②夫婦どちらかの収入が減ると返済が難しくなる
住宅ローンは長期にわたり返済していきますので、住宅ローン利用中は安定した収入があることが前提となります。
人それぞれライフプランは異なりますが、ご自身・ご夫婦のライフプランを見据えて、返済計画を立てる必要があります。
例えば、病気による休職、リストラ、出産などで収入が減少したり、途絶えたりする可能性もありますので、ある程度収入が減少しても返済できるような借入金額を検討しましょう。
③離婚時にはトラブルに発展する可能性がある
ペアローンで購入した物件は、夫婦共有の名義になります。離婚の際は、一般的に売却するか、どちらか一方が住み続けるかなどの選択を巡って、トラブルが発生することが懸念されます。
売却する場合は売却代金で住宅ローンが完済できれば良いですが、出来ない場合は、預貯金を足して完済することとなります。
また、どちらかが住み続ける場合、それぞれの住宅ローンを一本化して返済していく必要があります。この場合、金融機関の審査を受ける必要があり、希望通り一本化できないこともあります。
④夫婦でも贈与税が発生することがある
購入した物件は夫婦それぞれで出し合った金額に合わせ、物件の持分割合を決定します。出し合った金額とは違う持分割合で登記した場合、夫婦間でも贈与とみなされ贈与税の対象となる可能性があります。
⑤団体信用生命保険の種類によって、保障の適用範囲が違う
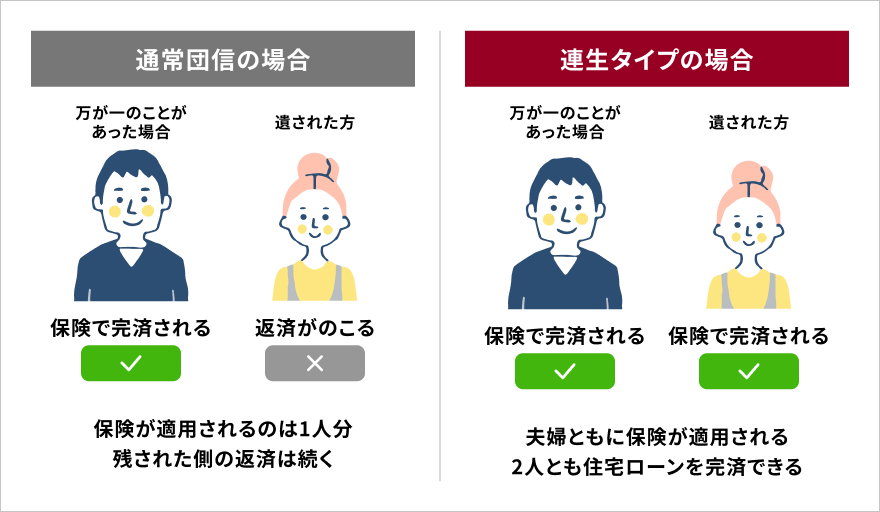
ペアローンの団体信用生命保険は収入合算などとは違い、夫婦それぞれで加入することが出来ることがメリットではありますが、その反面夫婦どちらかに不測の事態が発生した場合、団体信用生命保険が適用されるのは不測の事態が発生した方のみになります。
遺された方の住宅ローンは、引続き返済する必要があります。
一般的にはデメリットとなりますが、武蔵野銀行ではこのご不安を解消するために、「むさしの連生がん団信」がございます。
夫婦どちらかが死亡・高度障害もしくはがんと告知された場合でも、夫婦ともに保険適用され、お二人とも住宅ローンを完済することが可能です。
詳細については「住宅ローン」を参照ください。
まとめ
ペアローンのメリット・デメリットを比較した上で、ご自身に合った住宅ローンの組み方を検討しましょう。
高騰する住宅取得のためにペアローンは有効な借入手段となりますが、ライフプランを見据えて計画的に利用することをお勧めします。